中国人経営者が亡くなった場合の手続き~会社・株式・相続・中国の親族・在留資格まで詳しく解説~
日本で会社を経営している中国人経営者が亡くなった場合、通常の日本人経営者の相続よりも手続きが複雑になる傾向があります。
中国人経営者の相続手続きで特に問題になりやすいのが、「会社の代表者を誰にするのか」「会社の株式を誰が相続するのか」「中国にいる配偶者や子、父母をどのように確認するのか」「日本法と中国法のどちらが適用されるのか」という問題です。
さらに、亡くなった中国人経営者が「経営・管理」などの在留資格で日本に滞在していた場合には在留カードの返納が必要となり、中国にいる相続人が日本の会社を引き継ぐ場合には、その人自身の日本での在留資格まで考えなければならないことがあります。
つまり、中国人経営者の死亡は単なる「外国人の相続」ではありません。
国際相続+会社法+商業登記+税務+中国書類+入管手続+事業承継
という複数分野の手続きを同時に進める必要があります。
本記事では、特に「中国籍の方が日本で株式会社・合同会社等を経営していたケース」を想定して、死亡後に何をしなければならないのかを詳しく解説します。
中国人経営者が亡くなったら、最初に確認すること
中国人経営者が亡くなった場合、最初から銀行口座の解約や会社の名義変更を進めるのではなく、まず全体像を確認することが重要です。
最低限、次の事項を確認します。
- 被相続人の国籍
- 死亡時の住所・常居所
- 日本で経営していた会社
- 株式会社か合同会社か
- 代表取締役・取締役等の役員構成
- 被相続人が保有していた株式・持分
- 他の株主の有無
- 定款の内容
- 日本国内の預貯金、不動産、有価証券
- 中国国内の預貯金、不動産、会社持分等
- 配偶者、子、父母などの親族関係
- 遺言書の有無
- 被相続人の在留資格
- 中国にいる相続人が日本へ来る予定があるか
ここで重要なのは、
「会社の代表者としての地位」と「会社の株主としての地位」は別問題
だということです。
例えば中国人Aさんが、日本法人X株式会社の代表取締役であると同時に、X社の株式を100%所有していたとします。
Aさんが死亡すると、
「代表取締役Aの死亡」
と
「Aが所有していたX社株式の相続」
という二つの問題が同時に発生します。
代表取締役という地位そのものを妻や子が相続するわけではありません。
一方、Aさん個人が所有していた株式は原則として相続財産になります。
この二つを区別することが非常に重要です。
中国人だから必ず中国の相続法が適用されるわけではない
中国人の相続で最も難しい問題の一つが「準拠法」です。
つまり、
日本法と中国法のどちらを使って相続人や相続分を決めるのか
という問題です。
日本の「法の適用に関する通則法」では、原則として相続は被相続人の本国法によるという考え方を採用しています。
したがって、中国籍の人が死亡したのであれば、まず中国法を見ることになります。
しかし、ここで終わりではありません。
中国の「渉外民事関係法律適用法」第31条では、法定相続について、
「被相続人の死亡時の常居所地法を適用する。ただし、不動産の法定相続については不動産所在地法を適用する」
というルールを採用しています。中国政府が公表する同法でも、第31条にこのルールが明記されています。
したがって、例えば、
中国籍であるものの長年大阪に住み、日本で会社を経営していた人
については、日本が「死亡時の常居所地」と判断される可能性があります。
この場合、日本側の国際私法からいったん中国法を参照し、中国の国際私法から日本法が指定されるという「反致」が問題となります。
法テラスも、中国籍の人が日本に不動産を残して無遺言で死亡したケースについて、中国法が不動産所在地法を指定する結果、日本法が適用される場合があることを説明しています。
そのため、
「亡くなった人が中国人だから、中国民法典で相続人を決めればよい」
と単純に考えることはできません。
日本法と中国法では法定相続人が違う
この問題は実務上非常に重要です。
中国民法典第1127条では、第一順位の法定相続人を、
配偶者・子・父母
としています。
第一順位の相続人がいない場合には、
兄弟姉妹・父方祖父母・母方祖父母
が第二順位の相続人になります。
例えば、中国人経営者Aさんが死亡し、
妻
長男
長女
Aさんの父
Aさんの母
が存命だったとします。
中国民法典が法定相続に適用されるケースでは、妻と子だけではなく、Aさんの父母も第一順位の相続人になることがあります。
これは日本の民法との大きな違いです。
日本法では、配偶者と子がいる場合、被相続人の父母は通常法定相続人になりません。
したがって、
「中国人経営者が死亡したから、父母も必ず相続人」
でもなければ、
「日本に住んでいたから妻と子だけが相続人」
とも限りません。
最初に準拠法を確定することが必要です。
中国人には日本のような「戸籍」がないことが大きな問題
日本人の相続では、被相続人の出生から死亡までの戸籍を収集して法定相続人を確認することが一般的です。
ところが、中国には日本と同じ意味での戸籍制度はありません。
中国には「居民戸口簿(戸口簿)」がありますが、日本の戸籍とまったく同じ制度ではありません。
そのため、
「この人には配偶者と子が何人いるのか」
「父母は存命なのか」
「前婚の子はいないのか」
「中国で養子縁組をしていないか」
などについて、日本人のように戸籍謄本一式だけで証明できない場合があります。
そこで実務では、案件に応じて、
居民戸口簿
出生関係を証明する書類
結婚関係を証明する書類
親族関係証明
死亡関係書類
公証書
相続関係を説明する宣誓書等
を組み合わせて相続関係を立証することになります。
中国の公証機関で作成された公証書を利用するケースもあります。
さらに、日本の銀行、法務局、証券会社などへ提出するのであれば、日本語訳も必要となることがあります。
ここが中国人相続の実務上の大きなハードルです。
中国で発行された書類とアポスティーユ
中国関係の相続では、外国公文書の認証についても確認が必要です。
中国は2023年に「外国公文書の認証を不要とする条約」、いわゆるハーグ・アポスティーユ条約について発効国となりました。
そのため、中国本土で作成された一定の公文書を日本で使用する場合、従来行われていた領事認証ではなく、アポスティーユによる手続が利用できるようになりました。
もっとも、
中国で取得した書類なら何でもアポスティーユを付ければ日本で使用できる
というわけではありません。
日本側の提出先が何を要求しているのかを先に確認する必要があります。
銀行、法務局、証券会社、裁判所などによって必要書類の考え方が異なることがあるためです。
但し、2026年現在の実務では、日本が中国の役所に書類を出す場合、多くの場合アポスティーユが必要となるのに対し、中国の書類を日本の役所に出す場合、アポスティーユを要求されることはあまり多くありません。
そのため、アポスティーユ認証まで必要かは提出する窓口に事前によく確認することが重要です。
代表取締役が死亡したら会社はどうなるのか
中国人経営者の死亡によって会社そのものが自動的に消滅するわけではありません。
株式会社であれば法人と経営者個人は別人格だからです。
しかし、死亡した中国人経営者が唯一の代表取締役だった場合は重大です。
会社を代表して契約を締結したり、金融機関との手続きをしたりする人がいなくなる可能性があるからです。
そのため、会社の機関設計、定款、残っている取締役などを確認して、新しい代表取締役を選定する必要があります。
役員の死亡は役員変更登記にも関係します。
株式会社の役員について登記事項に変更が生じた場合、原則として本店所在地で2週間以内の変更登記が問題になります。法務省も役員変更について会社法915条1項に基づく2週間の登記期間を案内しています。
したがって、
相続手続が全部終わるまで代表者変更を放置する
という対応は危険です。
一人会社の中国人社長が死亡したケースは特に注意
最も難しいのが、
中国人経営者が「代表取締役+唯一の取締役+100%株主」だったケース
です。
例えば、
X株式会社
代表取締役:中国人A
取締役:Aのみ
株主:Aが100%
という会社を考えます。
Aが死亡すると、
代表取締役がいない
取締役もいない
株主だったAも死亡している
という状態になります。
しかし、会社そのものがなくなるわけではありません。
そこで重要になるのが、Aが所有していた株式の処理です。
Aの株式について相続関係を整理し、株主として権利を行使できる状態を作ったうえで、株主総会によって新しい取締役を選任する、といった手続を検討することになります。
ただし、株式が複数の相続人による共有状態となった場合などには、誰がどのように株主として権利行使するのかという問題も発生します。
そのため、一人会社ほど生前の事業承継対策が重要になります。
会社の株式は相続財産になる
会社の財産と経営者個人の財産は区別しなければなりません。
例えば会社名義の、
会社預金
会社所有不動産
営業車
売掛金
設備
などが、そのまま経営者の遺産になるわけではありません。
これらは法人の財産です。
一方、経営者が保有していた、
「その会社の株式」
は経営者個人の財産ですから、原則として相続の対象となります。
ここを混同してはいけません。
例えば会社に1億円の預金があったとしても、1億円をそのまま相続人が分割するわけではありません。
相続の対象になるのは、原則として経営者が所有していた会社株式です。
非上場会社の株式には高額な相続税が発生することがある
中国人経営者の相続では、自社株の評価にも注意が必要です。
会社の株式が証券取引所で売買されていないからといって、
「売れない株だから価値はゼロ」
とはなりません。
相続税では、取引相場のない株式について財産評価のルールに基づいて評価する必要があります。
特に、
長年利益を蓄積している会社
多額の現預金を保有する会社
不動産を所有する会社
利益率の高い会社
では、自社株の相続税評価額が非常に高くなる場合があります。
中国人経営者が100%株主だった場合、その株式全部が相続財産になるため、会社の規模によっては相続税の中心的な財産となります。
中国に住む家族が日本法人の株式を相続することもある
相続人が中国に住んでいても、日本法人の株式を相続すること自体が直ちにできなくなるわけではありません。
例えば大阪で会社を経営していた中国人Aさんが死亡し、
妻:中国在住
長男:中国在住
長女:日本在住
ということもあります。
この場合、中国在住の妻や長男を含めて相続関係を整理する必要があります。
中国にいる相続人について、
本人確認
住所証明
親族関係証明
署名証明等
が必要になる可能性があります。
日本の印鑑証明書を取得できない中国在住者については、手続に応じて外国の公的機関等による署名証明その他の代替書類を検討します。
株式を相続したことと、日本で会社を経営できることは別問題
ここは中国人経営者の事業承継で非常に重要です。
例えば、中国在住の長男が父親の日本法人株式を100%相続したとします。
これによって長男が日本法人の株主になることと、
長男が日本へ移住してその会社を経営できること
は別問題です。
日本で実際に経営活動を行うのであれば、その人の在留資格を検討する必要があります。
中国にいる子が会社を承継するケースでは、
「株式を相続できるか」
だけではなく、
「日本で経営者として活動するための在留資格を取得できるか」
まで含めて事業承継を設計する必要があります。
亡くなった経営者の「経営・管理」の在留資格は相続できない
亡くなった中国人経営者が「経営・管理」の在留資格を持っていたとしても、その在留資格を配偶者や子が引き継ぐことはできません。
在留資格は本人に与えられた資格だからです。
したがって、相続人が会社を承継して日本で経営するのであれば、その相続人自身について適切な在留資格を取得できるかを検討する必要があります。
また、死亡した外国人が在留カードを所持していた場合、親族または同居者は原則として死亡の日から14日以内に在留カードを返納する必要があります。出入国在留管理庁は、地方出入国在留管理官署への持参のほか、所定の宛先への郵送による返納方法も案内しています。
配偶者や子の在留資格にも影響することがある
さらに見落としやすいのが、家族の在留資格です。
例えば経営者本人が「経営・管理」、妻や子が「家族滞在」で日本に住んでいた場合です。
本人が死亡した後も家族がそのまま日本で生活したいのであれば、現在の在留資格で引き続き滞在できるのか、それとも別の在留資格への変更が必要なのかを早急に検討する必要があります。
特に、
妻が会社を承継する
成人した子が会社を承継する
妻は会社を承継せず日本に残る
子が日本の学校に通っている
といった事情によって対応は変わります。
したがって、外国人経営者が死亡した場合は「亡くなった本人の在留カード返納」だけでなく、残された家族の在留資格まで確認することが重要です。
会社の銀行口座と社長個人の銀行口座を分けて考える
経営者が死亡した場合、
「会社の銀行口座も凍結されるのではないか」
と心配されることがあります。
しかし、法人名義の預金は法人の財産です。
社長個人の死亡によって当然に会社預金そのものが相続財産になるわけではありません。
もっとも、代表者死亡後は金融機関において代表者変更等の手続が必要となる場合があります。
一方、
A個人名義の預金
についてはAの相続財産となるため、銀行所定の相続手続が必要です。
中国人の場合、日本の戸籍一式を提出することができないため、中国の親族関係資料等を用いて相続人を証明しなければならない点が日本人相続との大きな違いです。
会社への貸付金も忘れてはいけない
中国人オーナー企業では、経営者個人と会社との間に多額の貸付金・借入金が存在することがあります。
例えば決算書に、
「役員借入金5,000万円」
と計上されていたとします。
これは会社側から見れば負債ですが、経営者側から見ると、
会社に対する5,000万円の貸付金債権
です。
したがって、原則として相続財産になります。
自社株だけを見ていると、この役員貸付金を見落とす可能性があります。
逆に会社から経営者が借りている「役員貸付金」があれば、被相続人側の債務として検討することになります。
そのため、中国人経営者の相続では会社の直近数期分の決算書・勘定科目内訳明細書を確認することが非常に重要です。
会社の許認可も確認する
経営者が死亡した場合、会社が持っている許認可についても確認します。
例えば、
建設業許可
宅地建物取引業免許
古物商許可
飲食店営業許可
酒類販売業免許
運送業許可
産業廃棄物収集運搬業許可
などです。
法人に対して与えられている許認可であれば、代表者死亡だけで直ちに許可そのものが消滅するとは限りません。
しかし、代表者変更届などが必要になる場合があります。
また、経営業務管理責任者、専任技術者、宅地建物取引士その他の人的要件を死亡した経営者本人が満たしていた場合には、単純な代表者変更では済まないことがあります。
「会社が存続する=許認可も何もしなくてよい」ではありません。
会社が保有している許認可を一覧化して、それぞれ変更届・再審査等が必要かを確認する必要があります。
社会保険・税務関係の手続も必要
死亡した経営者が会社の社会保険に加入していた場合、健康保険・厚生年金保険の資格喪失手続などが必要になります。
日本年金機構も、被保険者が死亡した場合には事業主が健康保険・厚生年金保険の資格喪失届を提出する手続を案内しています。
また、役員報酬の処理、源泉所得税、死亡退職金などについて税理士との連携が必要になることがあります。
会社側の手続と個人側の相続手続を並行して進めることが重要です。
準確定申告は原則4か月以内
亡くなった経営者について所得税の確定申告が必要だった場合には、相続人が準確定申告を行います。
国税庁によると、相続人等は原則として、
相続の開始があったことを知った日の翌日から4か月以内
に、死亡した年の1月1日から死亡日までの所得について申告・納税する必要があります。
経営者の場合、
役員報酬
不動産所得
株式投資
中国その他海外での所得
個人事業所得
などが存在する可能性があるため、一般の会社員より確認事項が多くなります。
相続税は原則10か月以内
相続税については、
被相続人が死亡したことを知った日の翌日から10か月以内
が原則的な申告・納付期限です。
基礎控除は、
3,000万円+600万円×法定相続人の数
です。
ただし、中国人の相続では「日本にある財産だけが日本の相続税対象になる」とは限りません。
被相続人と相続人の国籍、住所、日本での居住歴、在留資格等によっては、中国を含む国外財産についても日本の相続税の課税対象になる可能性があります。
国税庁も、相続人が外国居住者の場合であっても一定の場合には国外財産まで日本の相続税の対象になることを明示しています。
したがって、
「中国の財産だから日本の税務署には関係ない」
という判断は危険です。
中国にある財産も調査する
中国人経営者の場合、日本の財産だけを確認して相続手続きを終えることはできない場合があります。
例えば中国国内に、
銀行預金
マンション
土地使用権
中国法人の持分
株式
保険
証券口座
親族との共有財産
などが残されていることがあります。
日本側の相続税の課税範囲に入るケースでは、これらについても評価が必要になります。
また、中国所在の不動産については、中国の渉外民事関係法律適用法31条によって、不動産所在地法である中国法が法定相続に適用されます。
そのため一つの相続について、
日本の預金 → 日本法
日本の不動産 → 日本法
中国の不動産 → 中国法
というように、財産ごとに異なる法律が関係することがあります。
これが国際相続の難しいところです。
中国法が適用される場合の相続放棄にも注意
日本法では、相続放棄について原則として自己のために相続開始があったことを知った時から3か月以内という制度があります。
一方、中国民法典では、相続開始後に相続人が相続を放棄する場合、
遺産を処理する前に書面で放棄の意思を表示する
という仕組みが採用されており、意思表示がなければ相続を受け入れたものとして扱われます。
つまり、
「中国人だから相続放棄も日本と同じ3か月」
とは限りません。
どの法律が相続放棄に適用されるのか、日本の家庭裁判所への申述が必要なのかを個別に検討する必要があります。
日本に不動産があれば相続登記も必要
亡くなった中国人経営者が日本国内に、
自宅
投資用マンション
会社へ賃貸している事務所
土地
などを個人名義で所有していた場合、相続登記が必要になります。
2024年4月1日から相続登記は義務化されており、海外居住者や外国人が日本国内の不動産を相続した場合も対象です。
法務省も、日本国外に居住する外国人についても日本国内の不動産を相続した場合には相続登記義務の対象となることを明確に案内しています。
中国在住の相続人が日本の不動産を取得する場合には、住所証明などについて日本居住者とは異なる書類が必要になることがあります。
実際の手続きは「会社」と「相続」を並行して進める
中国人経営者が死亡した場合、実務上は概ね次の順序で進めます。
死亡直後
死亡届等の確認
在留カード返納
会社の緊急対応
銀行・取引先・従業員対応
会社の代表者不在状態の確認
↓
会社関係の確認
登記事項証明書取得
定款確認
株主名簿確認
役員構成確認
新代表者選任方法の検討
役員変更登記
銀行・許認可等の代表者変更
↓
国際相続関係の調査
被相続人の国籍確認
死亡時の常居所確認
日本法・中国法の準拠法判定
中国の親族関係資料収集
遺言書確認
法定相続人確定
↓
財産調査
日本の預金
日本法人株式
役員貸付金
日本不動産
証券
保険
中国預金
中国不動産
中国法人持分等
↓
遺産分割・承継
会社株式を誰が取得するか
会社経営を誰が承継するか
その他の遺産をどう分けるか
↓
税務
4か月以内を目安に準確定申告
10か月以内を目安に相続税申告・納付
という流れになります。
実際にはこれらを順番に一つずつ行うのではなく、複数の手続きを同時並行で進める必要があります。
特に危険なのは「中国にいる家族と連絡が取れない」ケース
実務上非常に困難になる可能性があるのが、
「日本では内縁の妻と生活していたが、中国に法律上の妻がいる」
「中国に前妻との子がいる」
「中国にいる父母と何十年も連絡を取っていない」
「日本の家族が中国の家族関係を把握していない」
といったケースです。
相続では、
日本で一緒に暮らしていた人だけを見て手続きを進めることはできません。
法律上の配偶者や子など、法定相続人となる可能性がある人を調査する必要があります。
特に中国人経営者については、会社の顧問税理士や従業員でさえ本当の家族構成を把握していないことがあります。
そのため死亡後に初めて中国側の家族関係調査が必要になることがあります。
「中国人社長+100%株主」の会社は生前対策が非常に重要
中国人経営者の相続では、死亡後の手続だけではなく生前対策が重要です。
特に、
代表取締役1名
取締役1名
株主1名
株式100%を本人所有
という会社では、本人の突然死によって会社運営が一気に不安定になる可能性があります。
そのため、生前に、
後継者を決める
会社の定款を確認する
株式の承継方法を決める
遺言を作成する
中国と日本の財産一覧を作る
会社への貸付金を整理する
中国の家族関係資料を整理する
後継者の在留資格を検討する
といった対策を行っておくことが有効です。
特に「誰に会社株式を取得させるのか」を遺言等で明確にしておくことは、経営権を安定させるうえで非常に重要です。
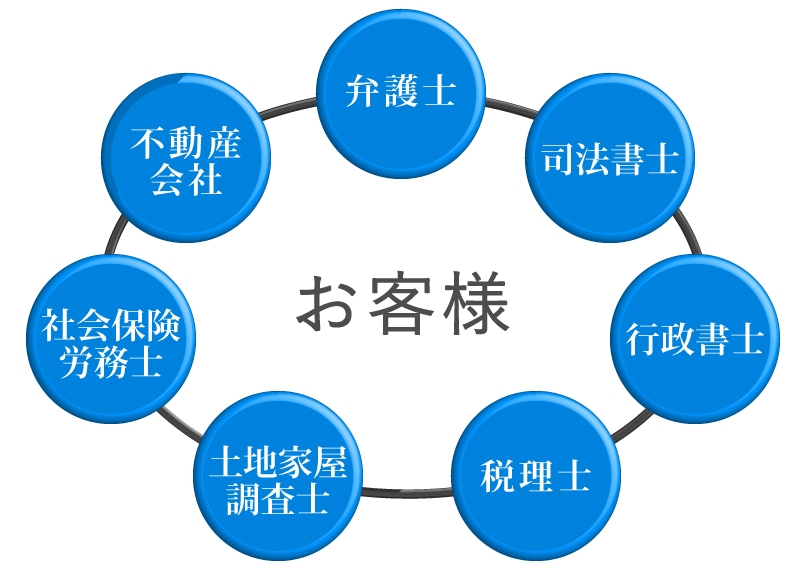
中国人経営者の死亡手続は専門家の連携が必要
中国人経営者が死亡した場合、一人の専門家だけでは完結しないことがあります。
例えば、
行政書士
司法書士
税理士
弁護士
中国側の弁護士・公証関係者等
との連携が必要になる場合があります。
行政書士は、中国側の身分関係資料・相続関係資料の収集支援、翻訳、遺産分割協議書等の書類作成、許認可の代表者変更、後継者の在留資格手続などを担当できる場合があります。
一方、不動産の相続登記や会社の役員変更登記は司法書士、相続税申告は税理士、相続人間に争いが生じている場合の法律事務は弁護士の分野となります。
そのため国際相続では、最初から各専門家の担当範囲を整理して進めることが重要です。
まとめ
中国人経営者の死亡では「相続」と「会社」を同時に処理することになる、という特異性があります。
日本で会社を経営していた中国人が亡くなった場合、単純な相続手続では終わりません。
まず確認しなければならないのは、
どの国の法律が相続に適用されるのか
という準拠法です。
中国籍だからといって、すべて中国民法典で処理するわけではありません。
日本に長期間居住していた中国人の場合、中国の渉外民事関係法律適用法を経由して日本法が適用されることもあります。
そのうえで、中国側の資料を使って相続人を確定し、日本と中国双方の財産を調査します。
経営者であれば、さらに、
会社代表者の変更
自社株の相続
株主としての権利行使
役員変更登記
会社口座の手続
許認可の変更
社会保険
役員貸付金
後継者の在留資格
などを同時に処理する必要があります。
特に、
「中国人経営者が日本法人の100%株主兼唯一の代表取締役だった」
というケースは注意が必要です。
経営者の死亡によって会社が消滅するわけではありませんが、会社を意思決定できる人が事実上いなくなる可能性があります。
そのため、中国人経営者の相続では、
①会社を止めないための緊急対応
②日本・中国双方からの相続人調査
③準拠法の判定
④会社株式の承継
⑤日本・中国双方の財産調査
⑥税務申告
⑦後継経営者の在留資格
という順序を意識して、会社の事業承継と国際相続を一体として進めることが重要です。
中国に相続人がいる、日本と中国の両方に財産がある、中国人経営者が日本法人の株式を保有しているといったケースでは、通常の国内相続とは必要書類も適用法も大きく異なります。
死亡後になってから中国の家族関係や会社株式の承継方法が分からないという事態を避けるためにも、中国人経営者については生前から日本・中国双方を考慮した事業承継・相続対策を行っておくことが重要です。
当事務所では、中国人経営者の相続手続きの相談を随時受け付けておりますので、このような問題でお困りの方は、どうぞお気軽にご相談下さい。